キャンペーン金利のからくり
- 当社からファイナンシャルプランナーの先生等に依頼し、執筆いただいた記事を掲載しております。
- 各コラム内の情報は掲載当時の情報です。
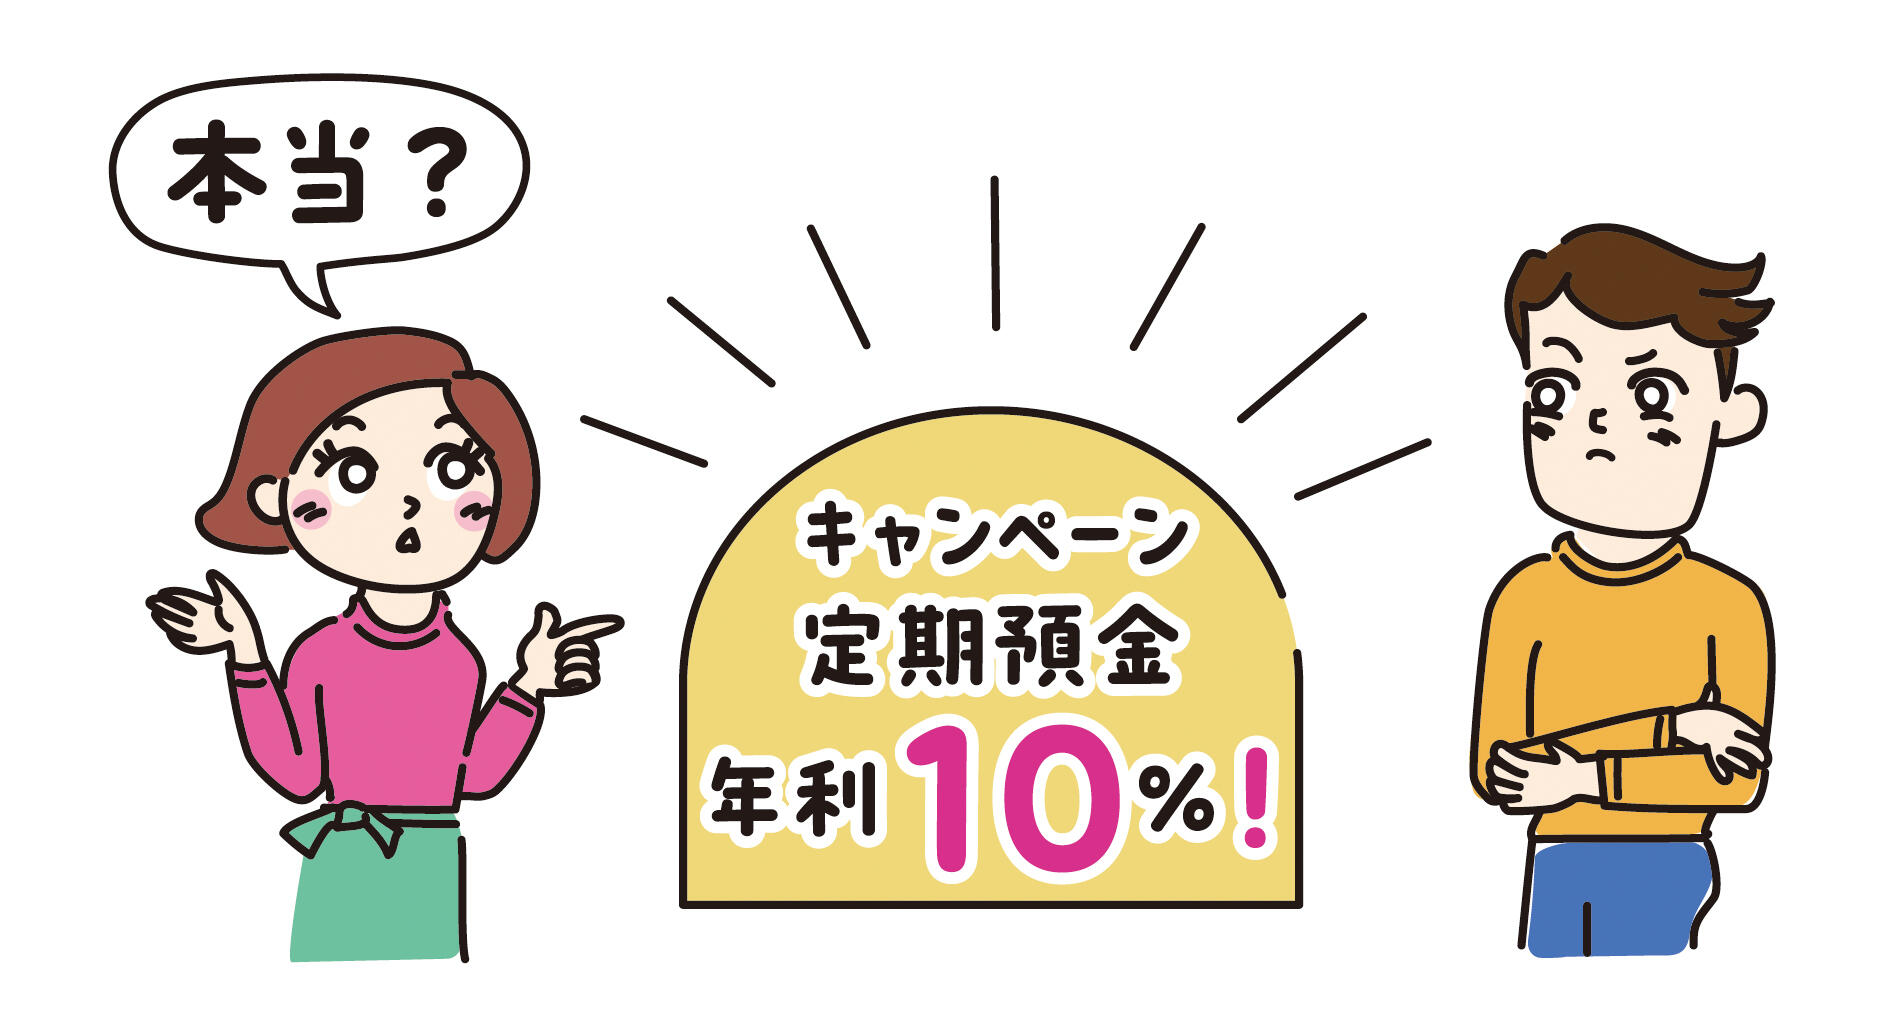
期待した利息が本当に受け取れるか、計算してから判断を
もうすぐボーナスですね。「将来のために少しでもお金を増やしたい」と考えている方も多いのではないでしょうか。この時期になると銀行の店頭やネットでよく見かけるのが、「年利10%!」といった魅力的な数字が並ぶ「キャンペーン定期預金」です。びっくりするような高金利をうたうキャンペーンはとても気になります。
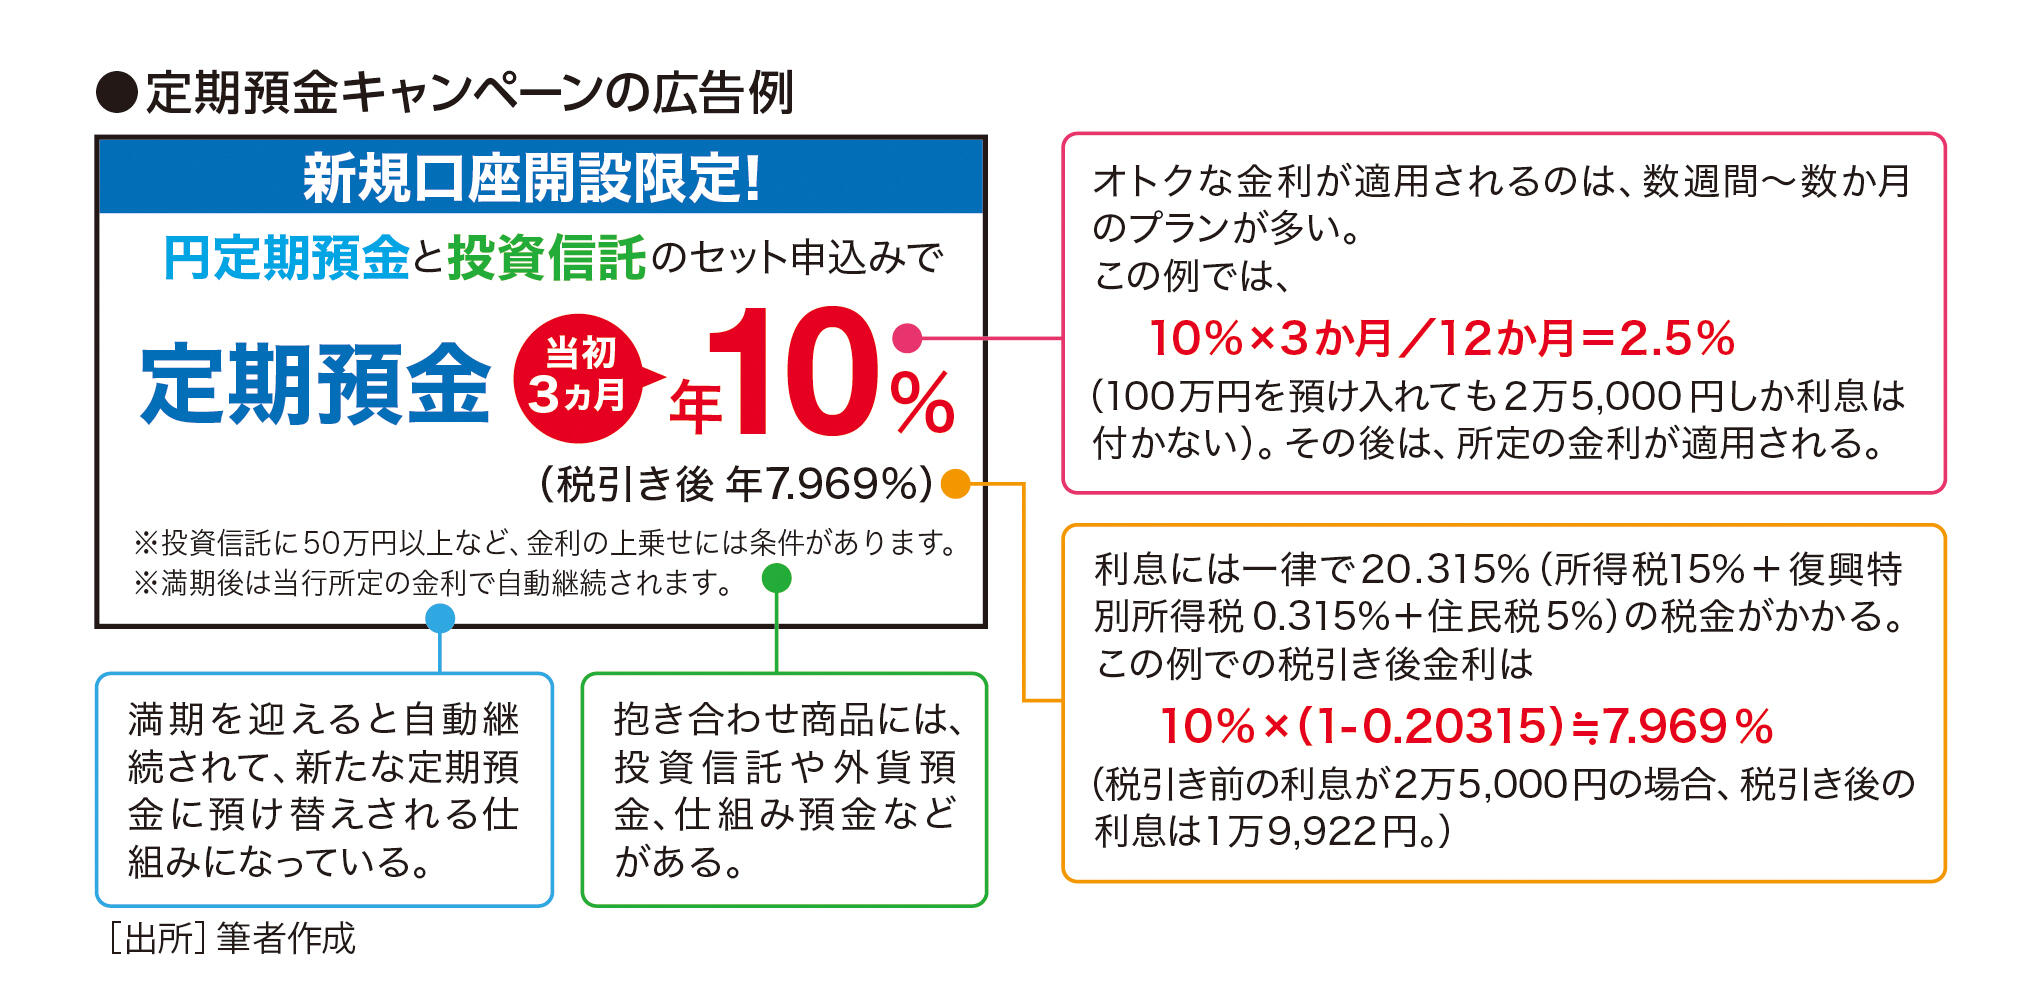
しかし、ここには大きな落とし穴があります。通常、銀行の定期預金は年利0.5%程度が主流(2026年9月現在)。下の広告例を見ると「100万円を預ければ10万円もらえる!」と勘違いしがちですが、実際に手にできるのは2万円ほど。なぜこれほど大きな差が出るのでしょうか。
理由は2つあります。1つ目は「期間」です。銀行の金利はすべて「1年間預けた場合」の数字で表示するルールになっています。そのため、もし「期間3か月」と書かれていれば、実際に高い金利が適用されるのは1年の4分の1だけ。100万円を預けても、最初の3か月でもらえる利息は2万5,000円となります。
2つ目は「税金」です。投資(NISAなどで運用する場合を除く)と同じように、預金の利息からも約20%の税金が自動的に差し引かれます。そのため、先ほどの2万5,000円は、手元に届くときには約1万9,922円まで減ってしまいます。
さらに、3か月のオトクな期間が終わった後は、通常の低い金利に自動で切り替わることがほとんどです。そのまま残りの9か月間を預け続けても、もらえる利息は税引き後でわずか2,989円ほど。最初の3か月分(1万9,922円)と合わせても、1年間で2万2,911円程度にしかなりません。
また、高金利の条件として、仕組みが複雑な投資信託などを「抱き合わせ」で勧められた場合も、よくわからないなら見送るのが無難です。
Point
オトクな期間が終わったら、そのまま放置せず、別の高金利な銀行や投資へと賢く預け替えしましょう!