勤め先の「財形貯蓄」をよく知り、賢く使おう
- 当社からファイナンシャルプランナーの先生等に依頼し、執筆いただいた記事を掲載しております。
- 各コラム内の情報は掲載当時の情報です。
非課税枠を使いこなすことが、醍醐味
お金を確実に貯めたいと思ったら、 生活費として“使う”前に“貯める”「先取り貯蓄」が大切です。その王道のひとつが「財形貯蓄制度」です。これは会社員や公務員ならではの制度のため、まずは勤務先に制度が導入されているか確認してみましょう。給料から天引きで自動的に積み立てる仕組みなので、意識しなくても自然とお金を貯めることができます。
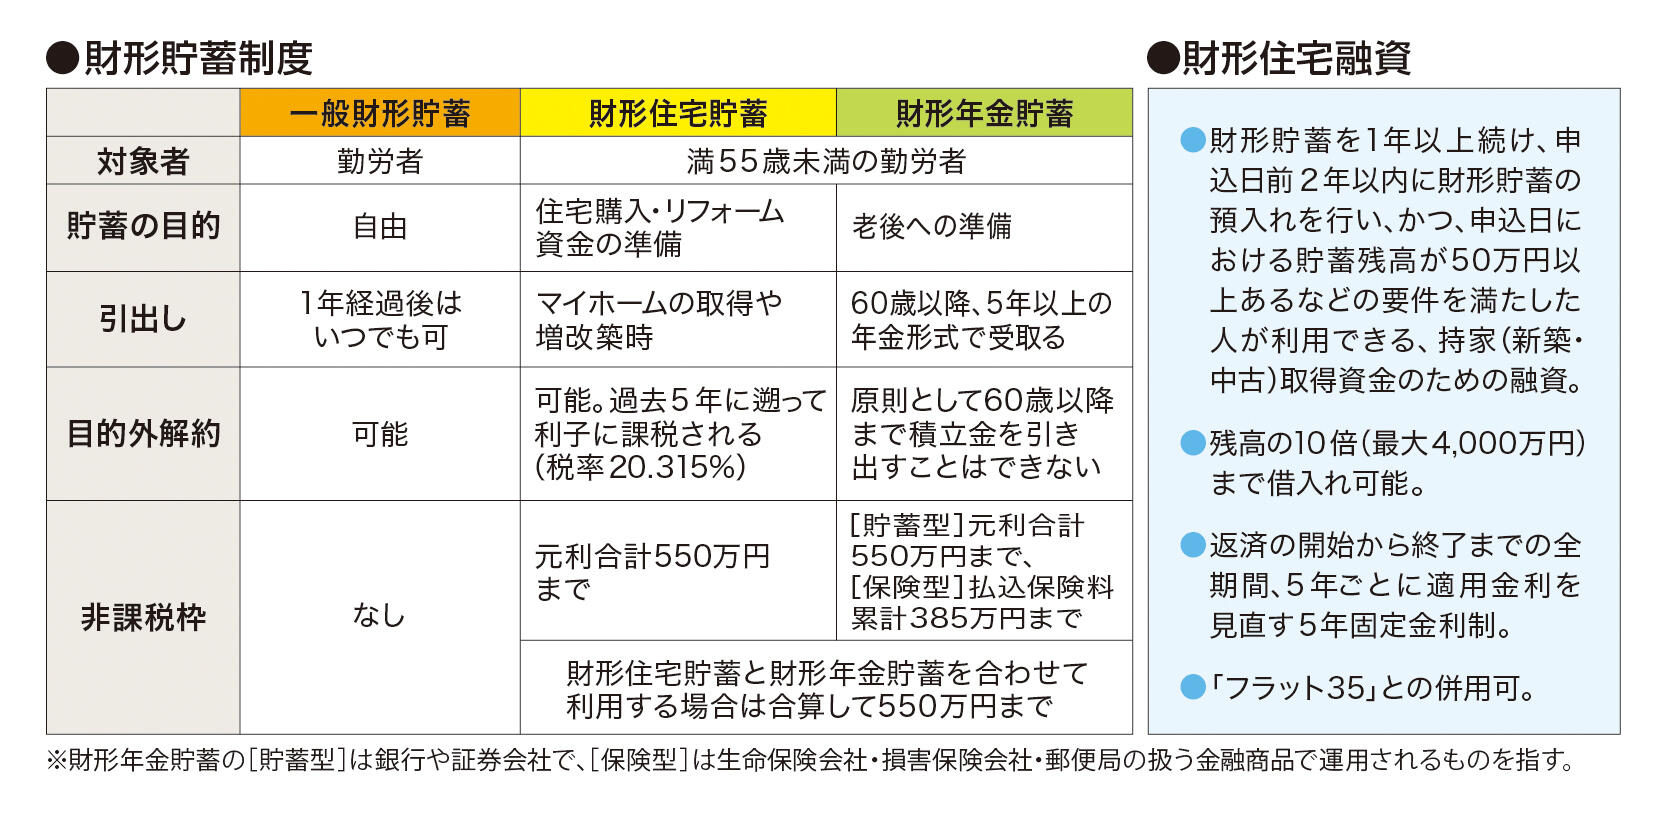
財形貯蓄には「一般・住宅・年金」の3種類があります。そのうち「財形住宅貯蓄」と「財形年金貯蓄」は、増えた利子にかかる税金(所得税・住民税)が、元利合計550万円まで非課税になるという大きな税制優遇措置があります。なお、財形年金貯蓄には銀行等で運用する[貯蓄型]と、生命保険等で運用する[保険型]があります。非課税枠は貯蓄型が元利合計550万円までなのに対し、保険型は払込保険料累計385万円まで(「財形住宅貯蓄」と通算で550万円)です。保険型には、保障や終身年金を選べる生保ならではのメリットもあります。
たとえば、将来的にマイホームの購入を考えている人なら、「一般財形貯蓄」と「財形住宅貯蓄」を組み合わせて始めるのがおすすめです。家の購入後は、「財形住宅貯蓄」を全て払い出し、「一般財形貯蓄」と「財形年金貯蓄」を組み合わせて利用すれば、非課税枠を最大限に活用できます。
また、老後の年金を受け取る際、公的年金等なら公的年金控除を適用した残りが、個人年金なら全額が、雑所得の課税対象になりますが、財形年金貯蓄からの年金は非課税というメリットがあります。
なお、マイホームの購入を検討している人やリフォームを考えている人は、3種類の財形いずれかを利用していれば、5 年固定金利制の「財形持家融資(財形住宅融資) 」の利用が可能です。昨今は「金利のある世界」となり、変動型を懸念して固定金利型の住宅ローンを借りたい人がジワリと増えてきています。全期間固定型で知られている住宅金融支援機構の「フラット35」との併用も可能なため、住宅取得を検討している人は視野に入れておくと良いでしょう。
Point
家を買わずに財形住宅貯蓄を目的外で払い出しても、5年以上前の積立分は非課税の恩恵が残り、一般財形貯蓄よりも有利に増やせます。